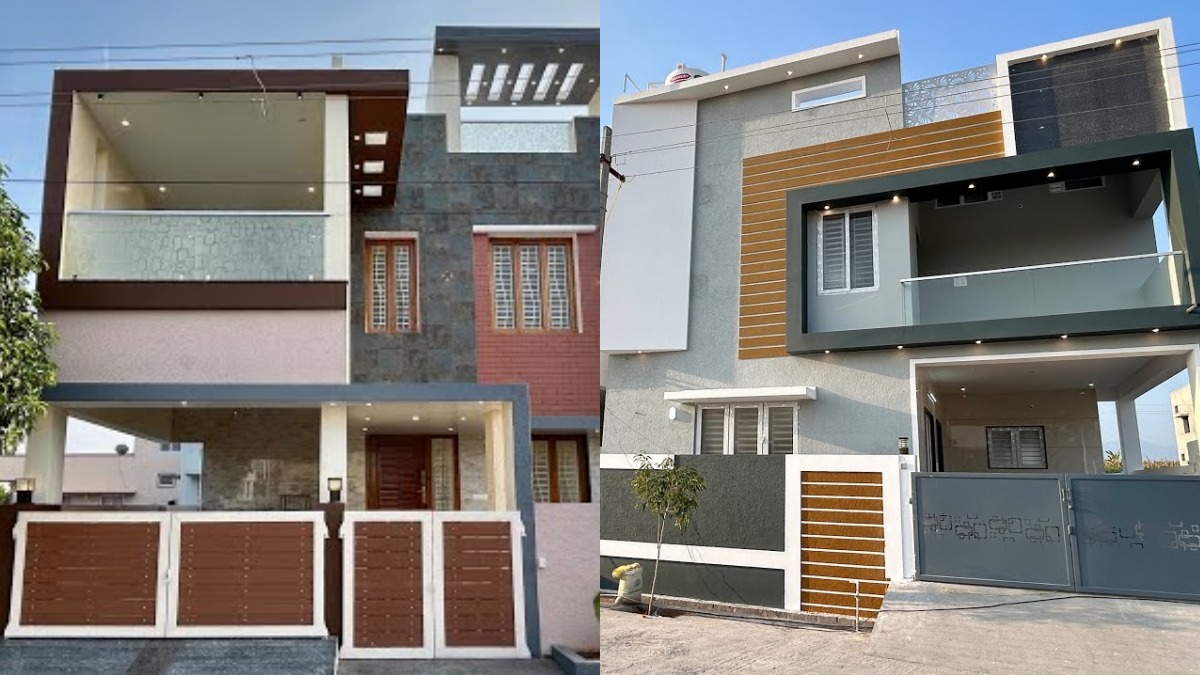
சென்னை: வீட்டுக்கடன் வாங்கிய பலரும் செய்யும் மிகப்பெரிய தவறு, அதற்குப் பிறகு தனிநபர் கடன் வாங்குவதுதான். அப்படி வாங்கும் கடன் வலையில் சிக்கும் அவர்கள், அதில் இருந்து மீள முடியாமல் கடைசியில் ஆசையாக வாங்கிய வீட்டிலும் வாழ முடியாமல் தவிக்கிறார்கள். கடனை அடைக்க ஓடும் அதே வேளையில், புதிய வீடு அவர்களுக்கு வரமாக அமையாமல் சாபமாக மாறிவிடுகிறது. வீட்டுக்கடன் வாங்கியவர்கள் செய்த தவறுகள் குறித்தும், புதிதாக வீட்டுக்கடன் வாங்குவோர் செய்யவே கூடாத தவறுகள் குறித்தும் இங்குப் பார்ப்போம். சென்னை, கோவை உட்படப் பல்வேறு நகரங்களுக்குப் பிழைப்பு தேடி வரும் மக்களின் முதல் கனவே 'நமக்கு என்று ஒரு வீடு வாங்க வேண்டும்' என்பதுதான். ஆனால், அது அவ்வளவு சாதாரணமான விஷயம் அல்ல. இடம் வாங்க வேண்டும், அதில் வீடு கட்ட வேண்டும். இன்றைக்கு இருக்கும் பொருளாதாரச் சூழலில் சென்னையின் புறநகர்ப் பகுதியில் இடம் வாங்குவதே அசாதாரணமான காரியமாக உள்ளது. அப்படியே வயிற்றைக் கட்டி, வாயைக் கட்டிப் பணம் சேர்த்து இடம் வாங்கலாம் என்றால்... பிள்ளைகளின் கல்விக் கட்டணம், வீட்டு வாடகை, ஏதேனும் ஒரு பொருளை தவணை முறையில் (EMI) வாங்கி அதற்கு வட்டி, அடிக்கடி சொந்த ஊருக்குச் சென்று வர வேண்டிய செலவு, மருத்துவச் செலவு, பெற்றோருக்குப் பணம் அனுப்புவது, மளிகைச் செலவுகள், மின்சாரக் கட்டணம், உடைகளுக்கான செலவு, பெட்ரோல் செலவு எனப் பட்டியல் நீண்டு கண்ணைக் கட்டும். இவற்றையெல்லாம் மீறி ஒருவர் பணம் சேர்த்து இடம் வாங்கலாம் என நினைத்தால், இடத்தின் மதிப்பு குறைந்தது 20 லட்சத்திற்கு மேல் இருக்கும். அவர்கள் மாதம் ₹10,000 அல்லது ₹20,000 மிச்சம் வைக்கக்கூடியவர்களாக இருந்தாலும், அவர்களால் ₹20 லட்சம் கடன் வாங்குவது சாதாரணமானதல்ல. வேறு வழியின்றி நகைகளை அடகு வைத்து இடம் வாங்குகிறார்கள்; அத்துடன் இடத்திற்கு லோனும் போடுகிறார்கள். இல்லையெனில் சிலர் நகைகளை அடகு வைத்து லீசுக்குக் (Lease) குடிபோகிறார்கள். அதன்பின்னர் வாடகையை மிச்சம் செய்யும் அவர்கள், அந்தப் பணத்துடன் 'ஹோம் லோன்' (Home Loan) போட்டு வீடு வாங்க முயற்சிக்கிறார்கள். வெறும் இடத்தை மட்டும் வாங்குவதை விட, வீடாக வாங்கினால் கட்டுமான நிறுவனங்கள் பல்வேறு வசதிகளைச் செய்து தருகின்றன. பலர் ஒரே நேரத்தில் வீடு கட்டுவதால், ஓரளவு நியாயமான விலையிலும் கட்டித் தருகின்றன. அப்படிப் புதிய வீட்டிற்குக் குடிபோக வேண்டும் என்றால், கைவசம் குறைந்தது ₹10 லட்சம் முதல் ₹15 லட்சம் வரை பணம் இருக்க வேண்டும். ஆனால், புதிதாக வீட்டிற்குக் குடிபோகிறவர்களிடம் அவ்வளவு பணம் இருப்பது இல்லை. நகையை அடகு வைப்பது, உறவினர்களிடம் கடன் வாங்குவது என்று ₹10 லட்சம் சேர்ப்பவர்கள், மீதித் தொகையை லோன் போடுகிறார்கள். லோனில் வீடு வாங்கிய பிறகு, உறவினர்களிடம் வாங்கிய கடனை அடைப்பதற்காக மீண்டும் தனிநபர் கடன் (Personal Loan) வாங்குகிறார்கள். இதனால் கடுமையான நிதி நெருக்கடியில் சிக்குகிறார்கள். அதேபோல், புதிதாக வீட்டிற்குக் குடிபோன உடனே எதிர்பார்த்ததை விட ₹2 லட்சம் முதல் ₹4 லட்சம் வரை கூடுதலாகச் செலவு ஏற்படுவது உண்டு. இதனால் அதற்கும் கடன் வாங்க வேண்டிய நிலைக்குத் தள்ளப்படுகிறார்கள். அதன்பிறகு மாதம் ₹50,000 முதல் ₹60,000 வரை EMI கட்ட வேண்டிய நெருக்கடி, பிள்ளைகளின் படிப்பு, மளிகைச் செலவு, ஊருக்குப் போய் வரும் செலவு, பெற்றோர் பராமரிப்புச் செலவு என எல்லாமே அதிகரிப்பதால் தடுமாறுகிறார்கள். ஒருவேளை திடீரென வேலை பறிபோனால், அவர்களின் பல வருட உழைப்பில் உருவான வீடு வங்கியின் வசமாகிவிடும். வேலையில் தொடர்ந்து இருந்துகொண்டே கடனை அடைக்கலாம் என்றால், உண்மையான சிக்கலே அதன்பிறகுதான் தொடங்கும். கணவன், மனைவி இருவருமே வேலைக்கு ஓட வேண்டியிருக்கும்; பிள்ளைகளைக் கவனிக்க முடியாது. வாங்கும் சம்பளம் கடனுக்கே போதாததால், தேவைகளையும் ஆசைகளையும் சுருக்கிக்கொண்டு வாழ வேண்டியிருக்கும். ஏற்கனவே வங்கியில் அடகு வைத்த நகைகள் எல்லாம் ஏலத்திற்கு வரும் நிலைக்குச் சென்றிருக்கும்; மறுபக்கம் கடனையும் கட்ட முடியாமல் அல்லாடுவார்கள். "ஏன் வீடு வாங்கினோம்?" என்று நொந்துகொள்வார்கள். இறுதியாக வேலை பறிபோனால், ஆசை ஆசையாய் வாங்கிப் பார்த்துப் பார்த்துக் கட்டிய வீட்டை வங்கியிடம் இழந்துவிட்டு, கடைசியில் மீண்டும் வாடகை வீட்டிற்கே செல்ல நேரிடும். அடகு வைத்த நகைகளையும் மீட்க முடியாமல் தவிப்பார்கள். பல வருட உழைப்பில் வீடு வாங்க ஆசைப்படுவோர், சரியான நிதித் திட்டமிடல் இல்லை என்றால் கடைசியில் இப்படித்தான் சிக்கிப் புலம்புவார்கள். புதிதாக வீடு வாங்குவோர் கவனத்திற்கு: நீங்கள் வீடு வாங்கப் போகிறீர்கள் என்றால், வீட்டுக்கடனைத் தவிர வேறு எந்தக் கடனும் உங்களுக்கு இருக்கக் கூடாது. நகைக்கடன் கூட இருக்கவே கூடாது. நகைக்கடன் பல லட்சம் இருக்கிறது என்றால், அந்த நகையைத் திருப்பக்கூடிய அளவிற்கு உங்களுக்கு போதிய வருமானம் இருக்க வேண்டும். வருமானம் இல்லாமல், ஆண்டு இறுதியில் வட்டியை மட்டும் கட்டி மாற்றி வைத்துக்கொண்டே இருந்தால் கடனில் இருந்து மீளவே முடியாது. உங்கள் மொத்தக் கடன் தவணை (EMI) என்பது உங்கள் மாதச் சம்பளத்தில் 50 சதவீதத்திற்கு மேல் போகவே கூடாது. நீங்கள் எவ்வளவு சம்பளம் வாங்கினாலும் இதுதான் நிதி மேலாண்மையின் பொன்விதி (Rule). அதைவிட அதிகமாகக் கடன் வாங்கினால் மீளவே முடியாது என்பதே எதார்த்தமான உண்மை. அதேபோல், வேலை இழப்பு அல்லது மருத்துவ அவசர நிலை ஏற்படும்போது, கையில் 6 மாதத்திற்கான EMI மற்றும் குடும்பச் செலவிற்கான பணம் இல்லையென்றால், பல வருட உழைப்பில் வாங்கிய வீடு கைநழுவிப் போகும் அபாயம் உள்ளது. எனவே, இத்தகைய அவசரகாலச் சேமிப்பை உருவாக்க முடியாதவர்கள், வீடு வாங்கும் கனவைச் சற்றுத் தள்ளி வைத்துவிட்டு லீசுக்குக் (Lease) குடியிருப்பதே சிறந்தது. அது உங்களுக்கு நிச்சயம் மனநிம்மதியைத் தரும். ஒருவேளை, "லீசுக்குக் கொடுத்த பணத்தைத் திரும்பப் பெற முடியாமல் போய்விடுமோ" என்ற அச்சம் இருந்தால், ஓரளவு நியாயமான வாடகையில் குடியிருப்பதே புத்திசாலித்தனமான முடிவாக இருக்கும் எனப் பொருளாதார நிபுணர்கள் கூறுகிறார்கள்.
வீட்டுக்கடன் வாங்கியவர்கள் செய்யும் தவறுகள்.. புதிதாக வீட்டுக்கடன் வாங்குவோர் அறிய வேண்டியவை!
📅
📍 Chennai, Tamil Nadu
🏷️ Business
✍️ TN24 Editorial Desk